
Sponsoring ist rechtlich kein eigener Vertragstyp, sondern richtet sich nach dem allgemeinen Schuldrecht der §§ 241 ff. BGB. Für die Praxis heißt das: Ein schriftlicher Vertrag mit präziser Leistungsbeschreibung, klar geregelter Gegenleistung und eindeutiger steuerlicher Einordnung ist keine Formalität, sondern der eigentliche Schutzmechanismus. Wer diese drei Punkte offenlässt, produziert fast zwangsläufig Streit, sei es bei der Umsatzsteuer, bei Nutzungsrechten oder beim Nachweis erbrachter Leistungen.
Kurz gesagt:
- Ein Sponsoringvertrag sollte mindestens Parteien, Leistungs- und Gegenleistungsbeschreibung sowie Laufzeit und Kündigungsfristen klar regeln, um Streit zu vermeiden.
- Vage Formulierungen wie „angemessene Sichtbarkeit“ führen häufig zu Konflikten, während konkrete Zahlen wie „vier Instagram-Beiträge pro Quartal“ überprüfbar sind.
- Bei steuerlicher Behandlung hängt die Abziehbarkeit der Sponsorenzahlung vom tatsächlichen Werbezweck und der Art der Leistung ab, aktive Werbung ist meist umsatzsteuerpflichtig.
- Gemeinnützige Organisationen riskieren die Verlust der Gemeinnützigkeit, wenn sie umfangreiche Werberechte gewähren, die einen wirtschaftlichen Geschäftsbetrieb begründen.
- Klare Nutzungsrechte und Kennzeichnungspflichten in Social Media vermeiden Abmahnungen und Schadensersatzansprüche.
Inhaltsverzeichnis
- Was ist Sponsoring? Rechtliche Einordnung und typische Formen
- Der Sponsoringvertrag: Form, Aufbau und zentrale Klauseln
- Steuerliche Behandlung in Deutschland: Betriebsausgabe, Spende, Umsatzsteuer
- Abgrenzung Spende und Sponsoring: Praxisfälle und Steuerfallen
- Marken-, Urheber- und Bildrechte: Nutzungsrechte sicher regeln
- Werberecht und Kennzeichnungspflichten, besonders in sozialen Medien
- Laufzeit, Fristen, Kündigung und Force-Majeure-Klauseln
- Haftung, Leistungsstörungen, Schadensersatz und Verjährung
- Praxis-Tipps für Vereine, Verbände und Athleten
- Beispiele und Fallstudien: typische Streitfälle und ihre Lösung
- Nützliche Gesetzes- und Behördenquellen sowie Fachartikel
- Meine Perspektive als Athlet in Sponsoringverhandlungen
- Quellen
- FAQ
Was ist Sponsoring? Rechtliche Einordnung und typische Formen
Sponsoring bezeichnet einen Austausch: Der Sponsor zahlt Geld, stellt Material oder Medienleistungen bereit, der Gesponserte liefert im Gegenzug Sichtbarkeit, Markennennung oder Content. Genau diese Gegenleistung unterscheidet Sponsoring von der Spende, bei der keine wirtschaftliche Gegenleistung erwartet wird.
In der Praxis unterscheidet man aktives und passives Sponsoring. Passiv bedeutet, ein Logo taucht auf einem Trikot oder einer Startnummer auf, ohne dass der Gesponserte aktiv dafür wirbt. Aktiv bedeutet, der Gesponserte postet regelmäßig über den Sponsor, tritt bei Events auf oder produziert eigenen Content mit Produktplatzierung. Dieser Unterschied klingt zunächst technisch, entscheidet aber später über Umsatzsteuerpflicht und Gemeinnützigkeitsstatus, wie weiter unten deutlich wird.
Eine eigene Rechtsnorm für Sponsoringverträge gibt es in Deutschland nicht. Verträge kommen formfrei zustande und sind auch mündlich wirksam, rechtlich betrachtet ist das ein normaler Austauschvertrag nach allgemeinem Schuldrecht. Trotzdem ist Schriftform aus Beweisgründen und für die Steuer praktisch unverzichtbar.
Der Sponsoringvertrag: Form, Aufbau und zentrale Klauseln
Ein belastbarer Vertrag braucht mehr als eine Unterschrift unter eine Absichtserklärung. Er muss mindestens Parteien, Leistung, Gegenleistung, Markenlizenz, steuerliche Einordnung sowie Laufzeit, Kündigung und Fristen konkret regeln. Fehlt einer dieser Punkte, entsteht Interpretationsspielraum, und der wird im Streitfall selten zugunsten beider Seiten aufgelöst.
Folgende Klauseln gehören in jeden Sponsoringvertrag:
- Parteien und Vertragsgegenstand, klar benannt, inklusive Rechtsform
- Leistungsbeschreibung des Sponsors: Betrag, Zahlungstermin, Sachleistungen
- Gegenleistung des Gesponserten: Logoplatzierung, Anzahl Social-Media-Beiträge, Auftrittspflichten
- Laufzeit und Verlängerungsoptionen
- Ordentliche und außerordentliche Kündigungsrechte mit Fristen
- Regelung zu Nutzungsrechten an Bild-, Marken- und Vertragsmaterial
- Zahlungsmodalitäten inklusive Fälligkeit und Verzugsfolgen
Unklare Leistungsbeschreibungen sind der häufigste Streitpunkt. Kanzleien beobachten regelmäßig, dass vage Formulierungen wie „angemessene Sichtbarkeit“ später zu Streit über Erfüllung und Rückforderung führen. Konkrete Zahlen, etwa „vier Instagram-Beiträge pro Quartal mit Markierung des Sponsors“, lassen sich dagegen im Nachhinein überprüfen.
Steuerliche Behandlung in Deutschland: Betriebsausgabe, Spende, Umsatzsteuer
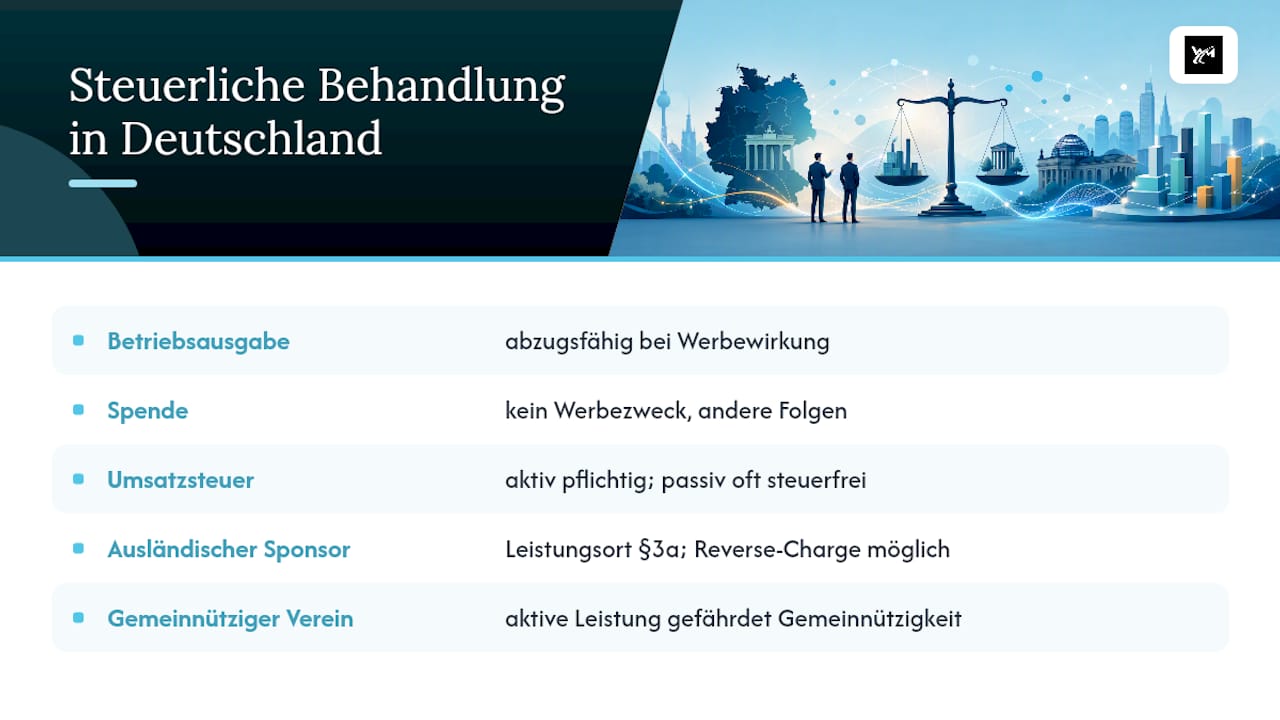
Für den Sponsor zählt vor allem eine Frage: Ist die Zahlung als Betriebsausgabe abziehbar? Das ist grundsätzlich der Fall, wenn ein betrieblicher Zusammenhang besteht und eine Werbewirkung erkennbar ist, etwa durch Logoplatzierung oder Erwähnung in Wettkampfberichten. Fehlt dieser Werbezweck komplett, rutscht die Zahlung eher in Richtung Spende, mit anderen steuerlichen Folgen für beide Seiten.
Bei der Umsatzsteuer kommt es nicht auf die Bezeichnung „Sponsoring“ an, sondern auf die tatsächliche Leistung. Das Umsatzsteuergesetz unterscheidet zwischen passiver Duldung, etwa der bloßen Logonennung ohne aktives Zutun, und aktiver Mitwirkung wie eigens produziertem Werbecontent. Aktive Leistungen lösen in der Regel Umsatzsteuerpflicht aus, passive Nennungen können umsatzsteuerfrei bleiben.
Wichtig für internationale Deals: Bei einem ausländischen Sponsor ist zusätzlich der Leistungsort nach § 3a UStG zu prüfen, oft greift dann das Reverse-Charge-Verfahren, bei dem die Steuerschuld auf den Leistungsempfänger übergeht.
Für gemeinnützige Vereine ist die Grenze zwischen passiver Duldung und aktiver Werbung steuerlich besonders heikel. Eine zu aktive Gegenleistung kann den Status der Gemeinnützigkeit gefährden, weil daraus ein wirtschaftlicher Geschäftsbetrieb entsteht. Genau hier entscheidet sich, ob eine Zuwendungsbestätigung ausgestellt werden darf oder eine reguläre Rechnung mit Umsatzsteuerausweis nötig ist.
Abgrenzung Spende und Sponsoring: Praxisfälle und Steuerfallen
Die Abgrenzung entscheidet sich an drei Kriterien: Wie umfangreich ist die Gegenleistung, wie stark ist die Werbewirkung, und was wurde vertraglich zugesagt? Eine reine Namensnennung auf einer Dankestafel ist etwas anderes als ein Vertrag, der wöchentliche Social-Media-Posts und Bannerwerbung bei jedem Wettkampf verlangt.
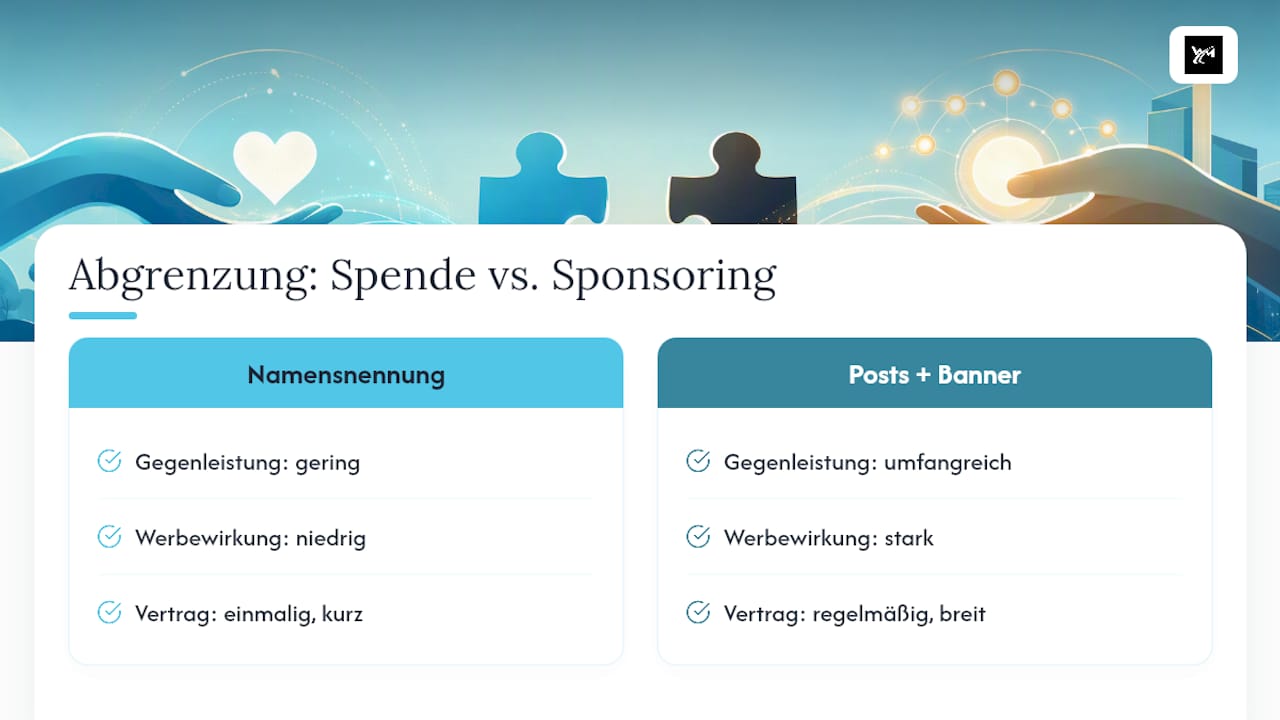
Gemeinnützige Organisationen tappen hier häufig in dieselbe Falle: Sie nehmen Geld an, versprechen im Gegenzug umfangreiche Werberechte und stellen trotzdem eine Zuwendungsbestätigung aus. Steuerlich ist das riskant, denn umfangreiche Werberechte begründen einen wirtschaftlichen Geschäftsbetrieb, keine Spende. Vor der Ausstellung einer Bescheinigung sollte deshalb feststehen, wie stark die Gegenleistung tatsächlich ausfällt, im Zweifel lohnt sich eine kurze Abstimmung mit dem Steuerberater, bevor Papier ausgestellt wird.
Marken-, Urheber- und Bildrechte: Nutzungsrechte sicher regeln
Ohne klare Lizenzklausel drohen zwei Probleme: Markenverwässerung durch falsche Nutzung des Sponsorlogos und Schadensersatzforderungen wegen unautorisierter Bildverwendung. Marken- und Bildrechte im Sport müssen deshalb explizit lizenziert werden, nicht stillschweigend vorausgesetzt.
Eine solide Lizenzklausel regelt:
- Umfang der Nutzung (welche Kanäle, welche Formate)
- Dauer der Lizenz und was nach Vertragsende gilt
- Territorium, in dem das Material verwendet werden darf
- Qualitätskontrolle bei der Logodarstellung, wie sie etwa bei Grafikvorlagen für Sponsorlogos üblich ist
- Sanktionen bei Vertragsverstoß
Wichtig ist der Unterschied zwischen einfachem Nutzungsrecht und ausschließlicher Lizenz: Ersteres erlaubt Parallelnutzung durch Dritte, Letzteres schließt sie aus.
Profi-Tipp: Legen Sie schriftlich fest, wer Logoplatzierungen vor Veröffentlichung freigibt. Ein einfacher Freigabeprozess per E-Mail mit Fristangabe verhindert die meisten Streitigkeiten um „falsch dargestellte“ Markenzeichen.
Werberecht und Kennzeichnungspflichten, besonders in sozialen Medien
Wer für einen Sponsor postet, muss das kennzeichnen. Fehlende Kennzeichnung in sozialen Medien führt regelmäßig zu Abmahnungen und Reputationsschäden für beide Vertragsparteien, wie Fachartikel zu Influencer-Sponsoring zeigen. Ein Beitrag ohne „Werbung“-Label kann als irreführende geschäftliche Handlung gewertet werden, mit Abmahnkosten für den Gesponserten.
Verträge sollten deshalb konkrete Vorgaben zu Hashtags und Labels enthalten, etwa „#Werbung“ an erster Stelle der Beschreibung, nicht versteckt zwischen anderen Tags. Sinnvoll ist außerdem eine Klausel, die bei wiederholten Kennzeichnungsverstößen ein Sonderkündigungsrecht des Sponsors vorsieht oder eine Vertragsstrafe auslöst. Freigabeprozesse vor Veröffentlichung reduzieren dieses Risiko erheblich, kosten aber Zeit, die beide Seiten einplanen sollten.
Laufzeit, Fristen, Kündigung und Force-Majeure-Klauseln
Ordentliche Kündigungsrechte sollten mit klaren Fristen versehen sein, wobei übliche Fristen vor der Saisonenden liegen, aber der genaue Zeitraum individuell vertraglich festgelegt wird. Außerordentliche Kündigung greift bei schwerwiegenden Vertragsverstößen, muss aber im Vertrag definiert sein, sonst wird sie im Streitfall angezweifelt.
Freigabe- und Lieferfristen wirken banal, sind aber wirtschaftlich relevant: Wer Sponsorenmaterial zu spät liefert, verpasst unter Umständen eine ganze Wettkampfsaison. Besonders wichtig sind konkrete Force-Majeure-Klauseln. Die Rechtsprechung verlangt präzise Formulierungen für Ereignisse wie Eventabsagen oder pandemiebedingte Unterbrechungen, pauschale Klauseln wie „höhere Gewalt“ ohne nähere Definition reichen oft nicht aus, um Zahlungspflichten auszusetzen.
Haftung, Leistungsstörungen, Schadensersatz und Verjährung
Wird eine vereinbarte Leistung nicht erbracht, etwa weil ein zugesagter Wettkampfauftritt ausfällt, stehen der anderen Seite Erfüllungsanspruch, Rückforderung bereits gezahlter Beträge oder Schadensersatz zu. Welcher Anspruch greift, hängt stark davon ab, wie präzise der Vertrag die Leistung ursprünglich beschrieben hat.
Pauschale Haftungsausschlüsse in Sponsoringverträgen sind nicht automatisch wirksam. Klauseln, die wie Allgemeine Geschäftsbedingungen wirken, unterliegen der Inhaltskontrolle nach § 307 BGB, bei Vorsatz oder grober Fahrlässigkeit lässt sich Haftung ohnehin nicht wirksam ausschließen. Präventive Vertragsgestaltung mit klaren Compliance-Klauseln reduziert dieses Risiko spürbar.
Für die Verjährung gilt in der Regel die dreijährige Regelfrist des BGB. Wer Ansprüche später durchsetzen will, braucht lückenlose Dokumentation, am besten mit Datum, Screenshots veröffentlichter Inhalte und schriftlichem Zahlungsverlauf.
Praxis-Tipps für Vereine, Verbände und Athleten
Als Skicrosser verhandle ich Sponsoringpakete regelmäßig selbst, meist ohne juristische Vorbildung der Gegenseite. Genau deshalb hilft eine feste Checkliste, bevor überhaupt eine Unterschrift ansteht:
- Leistungsbeschreibung so konkret formulieren, dass sie sich nach der Saison eindeutig überprüfen lässt
- Nachweisformate vorab festlegen: Screenshots, Reichweitenberichte, Fotodokumentation vom Wettkampf
- Fristen für Zahlungen und Materiallieferung schriftlich fixieren
- Umsatzsteuerliche Einordnung vor Vertragsschluss klären, nicht erst bei der Rechnungsstellung
Praktiker empfehlen außerdem, messbare KPIs direkt im Vertrag zu verankern, etwa Anzahl der Social-Media-Beiträge, erreichte Reichweite oder Anzahl der Auftritte mit sichtbarem Sponsorlogo. Das gibt beiden Seiten eine objektive Grundlage, um den Erfolg der Partnerschaft zu bewerten. Eine gestaffelte Paketstruktur, etwa Hauptsponsor, Premium-Partner, Förderpartner und Materialsponsor, mit transparenter Kostenaufstellung schafft zusätzlich Klarheit darüber, welche Gegenleistung zu welchem Beitrag gehört.
Beispiele und Fallstudien: typische Streitfälle und ihre Lösung
Ein Wettkampf wird kurzfristig abgesagt, der Sponsor hat aber bereits die volle Jahressumme überwiesen. Ohne Force-Majeure-Klausel mit klarer Rückabwicklungsregel entsteht Streit darüber, ob eine anteilige Rückerstattung geschuldet ist oder die Leistung als „erbracht“ gilt, weil Trainingsmaterial trotzdem getragen wurde.
Zweiter Fall: Der Gesponserte platziert das Logo kleiner als vereinbart oder auf einem anderen Ausrüstungsteil. Der Sponsor fordert Unterlassung und Nachbesserung, im Extremfall Vertragsstrafe. Beide Fälle lassen sich vermeiden, wenn Dokumentation, Fristen und Freigaben von Anfang an schriftlich festgehalten sind, nicht erst dann, wenn der Konflikt bereits eskaliert ist.
Nützliche Gesetzes- und Behördenquellen sowie Fachartikel
Für die vertiefte Prüfung einzelner Punkte lohnt der Blick in die Primärquellen: das Umsatzsteuergesetz für steuerliche Fragen, sowie praxisnahe Fachbeiträge von Kanzleien zu Vertragsgestaltung und Haftungsfragen. Wer ein größeres Event plant, findet zusätzlich praktische Hinweise in Leitfäden zur Organisation von Sportveranstaltungen.
Meine Perspektive als Athlet in Sponsoringverhandlungen
Für mich zählt bei jedem Sponsoringgespräch zuerst eine transparente Kostenaufstellung. Ein Sponsor, der genau sieht, wohin sein Beitrag fließt, Trainingslager, Ausrüstung, Startgelder, vertraut der Partnerschaft mehr als bei vagen Versprechen über „Sichtbarkeit im Skisport“. Messbare Gegenleistungen sind dabei kein Bürokratiezwang, sondern schützen beide Seiten: Der Sponsor weiß, was er bekommt, ich weiß, was ich liefern muss.
Ich halte wenig davon, sportliche Integrität und wirtschaftliche Interessen als Gegensatz zu behandeln. Ein Vertrag, der klare KPIs und Fristen enthält, verhindert genau die Situationen, in denen Athleten unter Druck geraten, Werbeversprechen über sportliche Prioritäten zu stellen. Bei größeren Sponsoringpaketen empfehle ich trotzdem, den Vertrag von einem Fachanwalt gegenlesen zu lassen, bevor unterschrieben wird. Die paar Hundert Euro Beratungshonorar sind gut investiert, verglichen mit den Kosten eines Rechtsstreits über unklare Nutzungsrechte.
Wer sich für eine Partnerschaft interessiert, findet die aktuellen Modelle, vom Hauptsponsor bis zum Materialsponsor, direkt auf meiner Website.
— Wolfgang
Quellen
- Sponsoringvertrag: Inhalte, Risiken und Praxis‑Tipps
- UStG / Umsatzsteuer: Gesetzestext
- Legal Protection Of Sports Image Rights — Marken- und Bildrechte im Sport
FAQ
Wie wird Sponsoring in Deutschland steuerlich behandelt?
Für den Sponsor ist die Zahlung meist als Betriebsausgabe abziehbar, wenn ein erkennbarer Werbezweck vorliegt. Bei der Umsatzsteuer entscheidet die tatsächliche Leistung: passive Logonennung kann umsatzsteuerfrei bleiben, aktive Werbeleistung löst in der Regel Umsatzsteuerpflicht aus.
Was muss auf einer Sponsoring-Rechnung stehen?
Bei umsatzsteuerpflichtigen Leistungen braucht die Rechnung die üblichen Pflichtangaben nach Umsatzsteuerrecht: Leistungsbeschreibung, Betrag, ausgewiesene Umsatzsteuer, Rechnungsdatum und Steuernummer. Wichtig ist die Abgrenzung zur Zuwendungsbestätigung, die nur bei echten Spenden ohne Gegenleistung ausgestellt werden darf.
Ist ein Sponsoringvertrag notwendig?
Rechtlich ist ein mündlicher Vertrag zwar wirksam, in der Praxis aber riskant. Ein schriftlicher Vertrag mit klarer Leistungsbeschreibung schützt beide Seiten bei Streit über Erfüllung, Steuerpflicht oder Nutzungsrechte und ist aus Beweisgründen praktisch unverzichtbar.
Was sind die Nachteile von Sponsoring?
Für den Gesponserten entsteht Abhängigkeit von den Vorgaben des Sponsors, etwa bei Kennzeichnungspflichten oder Auftrittsterminen. Für gemeinnützige Organisationen droht bei zu umfangreichen Werberechten sogar der Verlust der Gemeinnützigkeit, weil daraus ein wirtschaftlicher Geschäftsbetrieb entstehen kann.
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information und stellt keine professionelle Beratung dar. Impressum: https://wolfgang-mahn.de/impressum.html